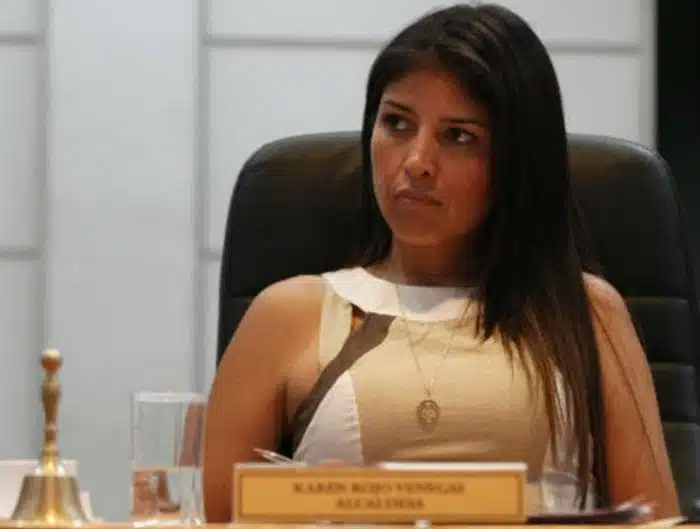

Las pretensiones de la exalcaldesa de Antofagasta, Karen Rojo eran de obtener una “pena mixta” en Chile y buscar una condena sustitutiva en libertad con seguimiento intensivo como el uso de una tobillera.
Sin embargo, durante la jornada del pasado sábado 31 de octubre, se rechazó la solicitud de libertad vigilada por no cumplir uno de los requisitos fundamentales.
Según publicó Radio Biobio, el informe de la Gendarmería chilena aseguró que “no se recomienda” el reemplazo por una pena menor pues “no se cumple con el requisito D. No se registra tres bimestres de muy buena o buena conducta”.
Además, el mismo medio citado tuvo acceso al Informe de Gendarmería, que recopila algunos puntos claves.
“Si bien la penada refiere intención de no volver a la política y/o ocupar cargos públicos, deja entrever actitudes favorables a futuras vinculaciones en el ámbito público, argumentando que aún mantiene adherentes y un apoyo externo que eventualmente podrían motivar nuevas incursiones laborales en este ámbito”, comenzó asegurando el escrito.
Según publicó Radio Biobio, el Informe puntualizó que “aún cuando los referentes significativos de la evaluada manifiestan actitudes y valores prosociales, se constanta una baja capacidad de regulación interpersonal y supervisión prosocial”.
“El entorno presenta un apoyo irrestricto en lo material y afectivo, pero exhibe limitados mecanismos efectivos de contención e influencia sobre las decisiones de la evaluada que la puedan modelar ante escenarios de riesgo e influir en su toma de decisiones ajustadas a derecho, posicionando a este dominio como una necesidad criminógena de alta prioridad de intervención”, agregaron.
El documento sentenció que “si bien Rojo posee competencias académicas y laborales y una adecuada adaptación a espacios estructurados, también se señala que su preparación académica actuaría como una barrera defensiva”.
“Los patrones de sentido de control y orientación al poder de Rojo dificultarían la permeabilidad ante figuras de autoridad, impidiendo que reconozca la ilicitud de justificar un fraude al fisco bajo el pretexto de “necesidades de gestión” o “estrategias comunicacionales” relacionadas”, finalizó el texto.